

En 2019, la Corte Suprema falló a su favor en una demanda contra el descuento del Impuesto a las Ganancias sobre sus haberes jubilatorios.
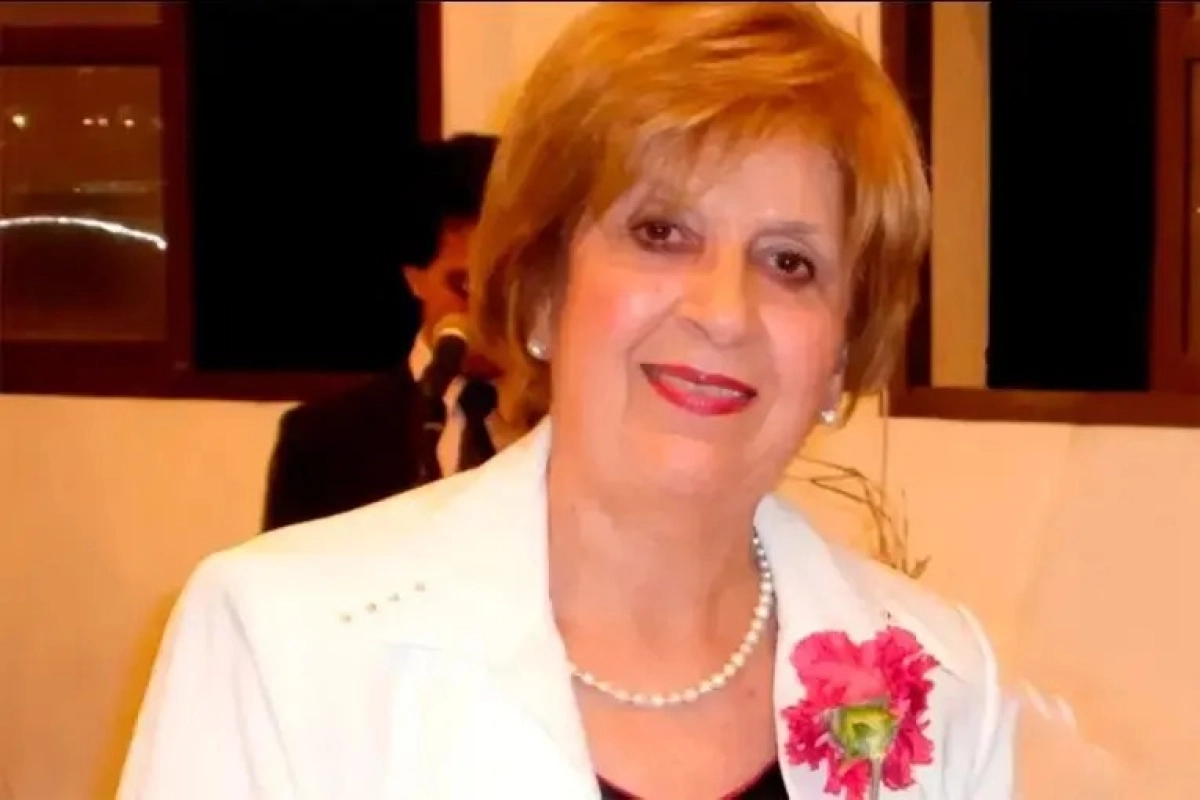
María Isabel García de Cano, conocida como “Mary” Cano. Fue referente de la Unión Cívica Radical (UCR), y se desempeñó como docente y directora departamental de Escuelas, presidió el Concejo Deliberante local entre 1995 y 1997 y fue diputada nacional por Entre Ríos desde 1997, en representación de la Alianza.
Durante su paso por el Congreso impulsó iniciativas vinculadas con la educación, la salud y la prevención sanitaria. Tras conocerse su fallecimiento, la Municipalidad de Villaguay expresó sus condolencias y el intendente Adrián Fuertes destacó que García de Cano “representó dignamente a nuestra comunidad” en el ámbito legislativo municipal y nacional.
Uno de los antecedentes más relevantes de su trayectoria pública fue el reclamo judicial que inició en 2015, después de jubilarse, para cuestionar la aplicación del Impuesto a las Ganancias sobre sus haberes previsionales.
La exlegisladora había realizado aportes a la Caja de Jubilaciones de Entre Ríos durante su actividad docente y solicitó que se dejara sin efecto la retención.
La Justicia Federal de Concepción del Uruguay hizo lugar a su demanda y, posteriormente, la Cámara Federal de Paraná confirmó la sentencia, al considerar que el descuento afectaba el principio constitucional de integralidad de las jubilaciones.
El caso llegó a la Corte Suprema de Justicia de la Nación, que el 26 de marzo de 2019 resolvió a favor de García de Cano.
El pronunciamiento estableció criterios sobre la aplicación del tributo a los haberes jubilatorios y la situación de vulnerabilidad de determinados jubilados y pensionados. Si bien no dispuso una exención automática para todos los beneficiarios, se convirtió en un antecedente relevante para otros reclamos judiciales.


