


19 Oct, 2026, 11:21 AM
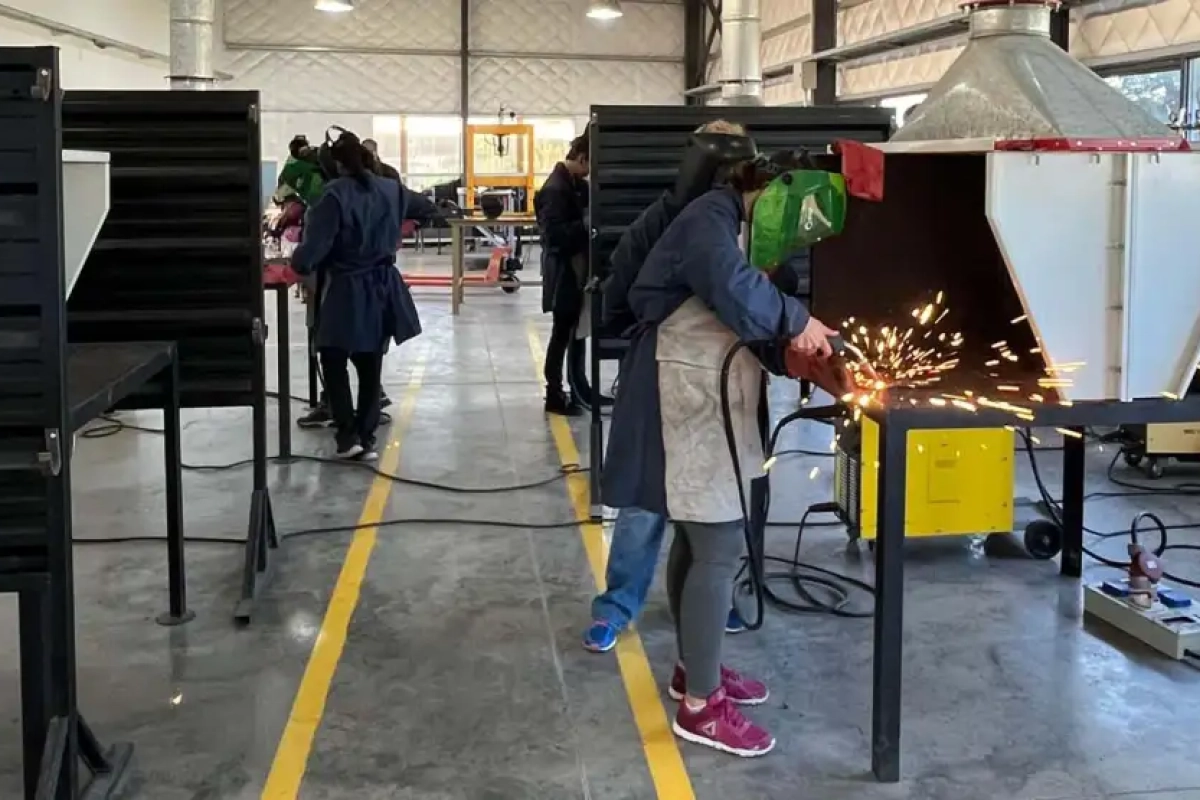
Según el último informe de la Asociación de Industriales Metalúrgicos de la República Argentina (Adimra), Entre Ríos presentó la mayor caída interanual promedio, del 5,5%. En Córdoba, la actividad disminuyó 4,6% interanual. La provincia de Buenos Aires registró una contracción del 3,7%, en tanto que en Santa Fe la merma fue de 2,3%. Por último, Mendoza mostró la contracción más moderada, del 1,1 por ciento.
Las perspectivas varían entre provincias y segmentos productivos. En Entre Ríos, por ejemplo, las firmas combinan expectativas de estabilidad con posibilidades de mejoras muy leves. En Córdoba, los pedidos externos favorecieron a algunas empresas de maquinaria agrícola y autopartes, aunque otras continuaron registrando caídas.
La producción del sector retrocedió 3,3% interanual en septiembre y acumuló una caída del 5,3% en los primeros nueve meses de 2026. Si bien registró una mejora del 2,5% respecto de agosto, ese incremento no alcanzó para compensar la fuerte contracción del mes anterior.
Uno de los indicadores más relevantes del relevamiento es el uso de la capacidad instalada, que se ubicó 4,3 puntos porcentuales por debajo del nivel registrado en septiembre de 2025. Esto significa que, en promedio, casi el 60% de la capacidad productiva de las fábricas metalúrgicas permanece sin utilizarse.
El retroceso de la actividad metalúrgica alcanzó a las cinco principales provincias relevadas por la entidad, aunque con diferencias en la magnitud de las contracciones y en el comportamiento de los distintos rubros.
Retrocedió 3,3% interanual en septiembre y las plantas operaron con apenas el 40,2% de su capacidad. La menor demanda, la competencia importada y la postergación de inversiones profundizan las dificultades del sector.
Las fábricas trabajan a menos de la mitad de su capacidad, los pedidos escasean y las expectativas de recuperación siguen siendo débiles.
El deterioro de la actividad alcanzó a todas las ramas productivas y a las principales provincias industriales, mientras que el empleo también mostró números negativos.
El presidente de Adimra, Elio Del Re, describió las dificultades que enfrentan las empresas. “La actividad metalúrgica continúa sin mostrar señales de recuperación. La debilidad de la demanda, la postergación de inversiones y la menor contratación de equipos se reflejan en una utilización de la capacidad instalada de apenas el 40%, evidenciando las dificultades que atraviesan las empresas del sector”, afirmó.
El deterioro también alcanzó al mercado laboral. De acuerdo con el informe elaborado por el Departamento de Estudios Económicos de la entidad, el empleo metalúrgico cayó 1,9% interanual, aunque prácticamente no mostró variaciones respecto de agosto.
Los sectores más afectados por la crisis
La contracción de septiembre se extendió a todas las ramas de la industria metalúrgica, aunque algunos segmentos registraron caídas considerablemente superiores al promedio.
La fundición encabezó los retrocesos, con una disminución del 8,8% interanual, seguida por carrocerías y remolques, cuya producción cayó 7,6%. En ambos casos, las empresas identificaron tres dificultades principales: menor demanda, problemas de financiamiento y competencia de productos importados.
Otro de los rubros afectados fue el de bienes de capital, que registró una contracción del 4,4% respecto de septiembre del año anterior. Al considerar el promedio de los últimos seis meses, la caída alcanzó el 7,3%. Los fabricantes de este segmento señalaron una escasez de pedidos y contratos, vinculada en algunos casos con decisiones de sus clientes de postergar inversiones. La situación también se refleja en la menor contratación de equipos destinados a ampliar o renovar instalaciones industriales.
El resto de las ramas presentó resultados negativos. La producción de equipamiento médico retrocedió 3,3%; la de maquinaria agrícola, 2,5%; y la de equipos y aparatos eléctricos, 2,3%. En tanto, autopartes registró una baja del 1,9% y otros productos de metal, del 1,3%.
La caída también se observó al analizar las cadenas productivas a las que abastece la industria metalúrgica. El mayor retroceso correspondió a los proveedores vinculados con el consumo final, cuya producción disminuyó 6,2%, seguidos por los de alimentos y bebidas, con una contracción del 5,2%. En estos segmentos, las empresas señalaron el bajo nivel de compras de los hogares y la menor demanda de equipos para ampliaciones o renovaciones industriales.
Los proveedores de la construcción registraron una caída del 4,5%, mientras que los vinculados con la industria automotriz retrocedieron 3,9% y los de la agroindustria, 3,1%.
Pocas expectativas
Las expectativas de las empresas tampoco muestran señales de una recuperación generalizada en el corto plazo. Según el informe, el 45,2% de las firmas metalúrgicas no espera cambios en su nivel de actividad durante los próximos tres meses.
Aunque esa proporción disminuyó ligeramente respecto de agosto, continúa siendo la respuesta más frecuente entre las compañías consultadas.
Además, al considerar el período comprendido entre enero y septiembre de 2026, la participación promedio de las empresas que no esperan modificaciones en su actividad superó la registrada durante los mismos meses de 2025.
Fuente: Infobae.
Temas
CONVERSACIÓN
Tu comentario ha sido enviado, el mismo se encuentra pendiente de aprobación...
[X]

IMPORTANTE: Los comentarios publicados son exclusiva responsabilidad
de sus autores Máxima Online se reserva
el derecho de eliminar aquellos comentarios injuriantes o
discriminadores.


